
Zavolala jí „bankéřka“ a ona během pár dnů vložila 5,5 milionu do bitcoinmatu. Peníze zmizely a už se nevrátí
Osmasedmdesátiletá Pražanka přišla v říjnu 2023 o téměř 5,5 milionu korun poté, co ji podvodníci několik dnů vodili mezi bitcoinmaty po celé Praze.
Obsah článku
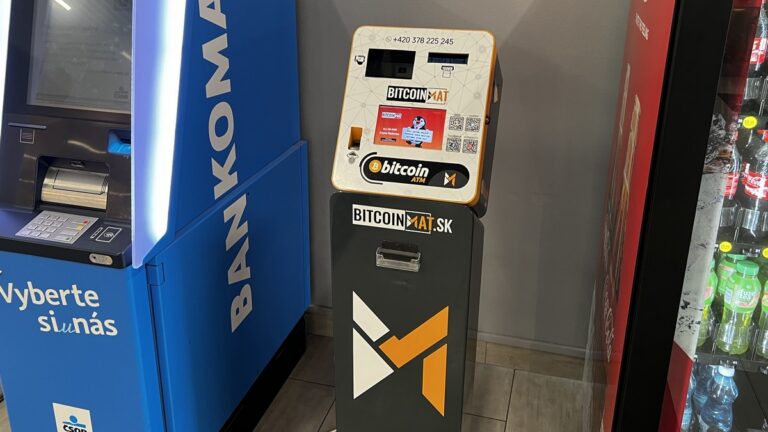
Všechno začalo telefonátem od údajné bankovní úřednice „paní Š.“ z Liberce. Uvozovky jsou na místě: nešlo o skutečnou bankéřku, ale o první článek promyšleného řetězce, v němž se střídaly falešné identity a manipulativní pokyny. Seniorka nevložila všechny peníze najednou. Během několika dnů opakovaně vybírala hotovost ze svého účtu a po menších částkách ji vkládala do bitcoinmatů, samoobslužných automatů, které převádějí hotovost na kryptoměnu. Tu automaty odesílaly na adresy kryptoměnových peněženek uvedené v QR kódech, které ženě posílali podvodníci přes aplikaci Viber. Jakmile kryptoměna dorazila do peněženky ovládané pachatelem, oběť nad ní ztratila kontrolu. Vrácení takové transakce je zpravidla velmi obtížné, často prakticky nemožné.
Tři jména, jeden scénář
Podle informací pražské policie, které citoval její mluvčí Jan Rybanský, se podvod rozjel podle známého scénáře. „Paní Š.“ seniorce oznámila, že její bankovní účet byl napaden a hrozí jí ztráta úspor. Poté ji přepojila na údajného bezpečnostního pracovníka „Tomáše“, který komunikaci přesunul na Viber. Třetím článkem byl „David“, instruktor, jenž ženě posílal QR kódy a naváděl ji ke konkrétním bitcoinmatům. Když u jednoho automatu narazila na denní limit pro vklad, David ji poslal k dalšímu v jiné části Prahy. Celý kolotoč trval několik dnů, během nichž se škoda vyšplhala na 5,5 milionu korun.
Nejde o ojedinělý postup. Pražská policie ve stejném období popsala případ, kdy jiná oběť provedla 37 transakcí za 666 tisíc korun. Vysoké škody se tak mohou skládat z desítek menších vkladů, z nichž každý je pod limitem, který by mohl vyvolat přísnější kontrolu.
Proč to funguje i na lidi, kteří „by na to nikdy neskočili“
Intuitivní reakce zní: Jak může někdo poslat miliony neznámému člověku? Podvodníci ale obrátili přirozený reflex, tedy strach o vlastní peníze, proti samotné oběti. Znali její osobní údaje, vystupovali autoritativně, vytvářeli dojem, že řeší bezpečnostní incident uvnitř banky, a tlačili na okamžité jednání. Ženě dokonce zakázali volat do banky s tvrzením, že „tam sedí zrádce“. Izolace, naléhavost a falešná autorita – klasická trojice nástrojů sociálního inženýrství.
Policie ČR výslovně varuje, že obětí se může stát kdokoli bez ohledu na věk nebo vzdělání. Podle uváděných statistik tvoří ženy 80 % obětí a průměrný věk obětí je 45 let, nikoli 78 let. Obraz „naivní babičky“ je proto zavádějící. Podvodníci spoléhají i na to, že mladší oběti se za svou důvěřivost stydí a případ často vůbec nenahlásí.
Odkud pachatelé získali číslo občanského průkazu seniorky, není veřejně známo. U podobného případu z listopadu 2023 policejní mluvčí uvedla: „Jak k údajům přišel, zatím nevíme.“ Ve hře mohou být starší úniky dat, zneužití dokladu nebo předchozí phishingový útok. Bez důkazů ale zůstávají tyto možnosti pouze hypotézami.
Bitcoinmat není bankovní přepážka
Bitcoinmat funguje jednoduše: uživatel zvolí kryptoměnu, zadá adresu cílové peněženky, často prostřednictvím QR kódu, vloží hotovost a automat odešle odpovídající množství kryptoměny na zadanou adresu. Pokud QR kód patří podvodníkovi, kryptoměna skončí v jeho peněžence. Transakci zpravidla nelze jednoduše stornovat jako běžnou bankovní platbu.
Provozovatelé bitcoinmatů mají povinnosti vyplývající z předpisů proti praní špinavých peněz. Patří mezi ně identifikace klientů, zavedení vnitřních kontrolních postupů a za stanovených podmínek také možnost pozastavit podezřelý obchod nebo ho nahlásit Finančnímu analytickému úřadu. Už od roku 2022 se na některých automatech objevují preventivní varování policie s pokynem „nakupujte výlučně na svoji peněženku“. V jednom zdokumentovaném případě podobný leták ženu zastavil ještě před vložením hotovosti. Z veřejně dostupných informací o pražském případu ale nevyplývá, že by některý bezpečnostní mechanismus zasáhl včas.
Od 1. července 2026 navíc platí přísnější režim pro poskytovatele služeb spojených s kryptoaktivy. Podle upozornění ČNB mohou tyto služby v Česku poskytovat subjekty s příslušným oprávněním podle evropského nařízení MiCA, případně za podmínek přechodného režimu. Zda tato změna skutečně pomůže omezit počet podvodů, ukáže až praxe.
Podvodníci stále v akci, čísla rostou
Zda byli pachatelé pražského případu dopadeni, se z veřejně dostupných zdrojů nepodařilo ověřit. Policie však mezitím rozkryla další rozsáhlé skupiny falešných bankéřů. V jedné kauze zadržela deset osob ve spolupráci s ukrajinskou policií, v navazující akci pak stíhala už 20 lidí kvůli přibližně 500 skutkům se škodou přesahující 100 milionů korun.
Celkový trend je přitom opačný, než by člověk čekal. V roce 2025 policie evidovala 21 137 skutků kyberkriminality, meziročně o 14,3 % více. Samostatnou statistiku pro podvody, při nichž falešní bankéři navádějí oběti k nákupům kryptoměn v bitcoinmatech, policie nevede. Výslovně uvádí, že takto podrobný rozpad případů neeviduje. Jisté ale je, že sociální inženýrství zůstává jednou z hlavních zbraní podvodníků.
Co dělat, když vám zavolá „banka“
Policie shrnuje základní obranu do pravidla 3Z: zastavte, zavěste, zkontrolujte. Konkrétně:
- Okamžitě přerušte hovor. Skutečná banka vás nebude nutit k okamžitému jednání pod tlakem ani po vás nebude chtít převádět peníze na údajně bezpečný účet.
- Nic nepřevádějte, nevybírejte ani nevkládejte do bitcoinmatu na pokyn volajícího.
- Nepokračujte v komunikaci s údajným „bankéřem“ přes WhatsApp nebo Viber.
- Situaci ověřte výhradně přes oficiální kontakt své banky. Použijte číslo z jejího webu nebo platební karty, nikoli číslo, ze kterého vám někdo právě volal.
- Při podezření na podvod kontaktujte policii; v naléhavém případě volejte linku 158.
- Uchovejte veškerou komunikaci, zprávy a potvrzení o platbách.
Případ pražské seniorky se stal před dvěma a půl lety. Peníze se nevrátily. Každý hovor, který člověk včas ukončí a následně si ověří u své banky, ale může zachránit další úspory.
Začalo to reklamou na sociálních sítích a vkladem 6 500 Kč. Skončilo to ztrátou 1,1 milionu korun a policejním vyšetřováním
Klientka naletěla na stejný podvod třikrát za pár dní, i když ji banka opakovaně varovala. Expert vysvětluje proč
„Volám z bezpečnostního oddělení spořitelny.“ Autentická nahrávka ukázala, jak podvodníci kradou peníze z účtu krok za krokem
Stačilo přijmout hovor od „banky“ a peníze byly fuč. Mladík z Přerova poslal podvodníkům 135 tisíc

Muž klikl na reklamu s akciemi na sociální síti a přišel o 2,5 milionu. Stačilo nainstalovat aplikaci, kterou mu doporučili
